働けなくなった時に頼れる障害年金と備え方
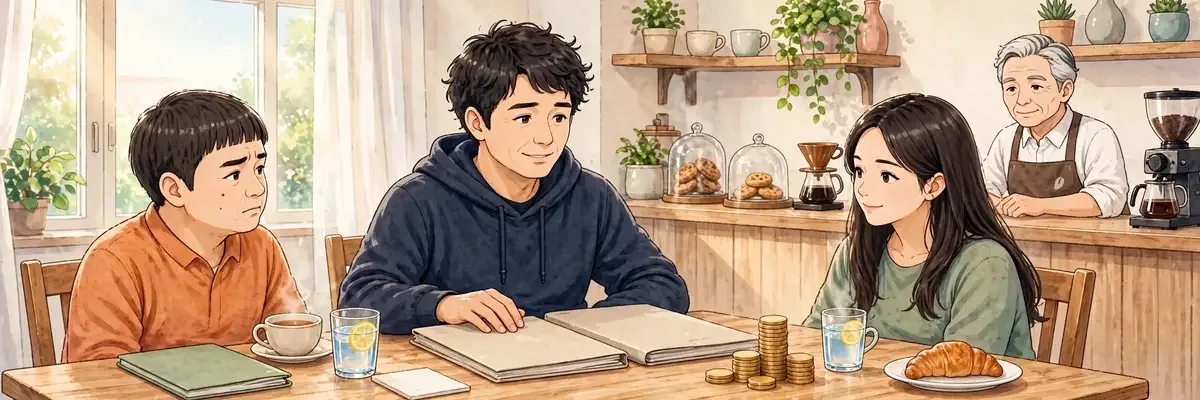
もし病気やけがで長く働けなくなったら、家族の生活はどうなるのか。不安を曖昧なまま保険に入る前に、公的制度でどこまで支えられるのかを知ることが先決です。
物語 ― 登場人物の会話で読む
友人
働けなくなるのが怖くて、保険の話を聞きに行ったら月々の保険料が高くてさ。言われるまま入りそうになったよ。
パパ
もし俺が働けなくなったら収入がゼロになって、家族が困るんじゃないかって不安だったよ。でも公的制度の中身を、実はよく知らないんだ。
マスター
結論は、民間の保険の前に、公的制度で支えられる範囲を先に知ることだよ。理由は、会社員なら傷病手当金で最長1年6カ月、給料の約6〜7割が支給され、その先は障害年金の対象になるからだ。店でも、制度を知らずに高い保険に入り続けていた常連さんが、見直して家計が軽くなった例があるよ。
この先はメンバーシップで読めます
メンバーシップ募集中
すべて読むには、メンバーシップへの加入が必要です
メンバーシップでは全909本すべて読めます
この記事の全文(約2,303文字)も、メンバーシップで読めます。プランは4つあり、どのプランでも全話の全文が読めます。
先着5名・2026年11月30日まで
創設メンバー月額100円
創設メンバー月額100円
- 初月無料(2か月目から月額100円)
- スタンダードと同じ全コンテンツ(全909本の全文+掲示板)
- 先着5名だけの価格です。募集が終わった後も、ずっと月額100円のまま(値上げなし)
スタンダード月額500円
- 初月無料(2か月目から月額500円)
- 全909本の全文が読める
- メンバー掲示板に参加できる
- 創設メンバーが満員になった後の、通常プランです
限定10名
リサーチパートナー月額1,980円
リサーチパートナー月額1,980円
- スタンダードの全コンテンツ
- 直接相談(優先返信)
- 月1回のリクエストリサーチ(note記事としてお届け)
限定5名
スポンサーパートナー月額4,980円
スポンサーパートナー月額4,980円
- リサーチパートナーの特典すべて
- スポンサー紹介(本と掲示板で紹介)
特典: 外伝『あかりとひまりとこはるとルミのAI暮らしリサーチ』も読めます(序盤3話まで無料、4話以降はメンバー限定)。両方のメンバーシップ共通の特典です。
メンバーシップに加入する →加入とプランの選択は、noteのメンバーシップページで行います。