家計管理の決定版|支出の把握と将来の予算をシートで見える化する
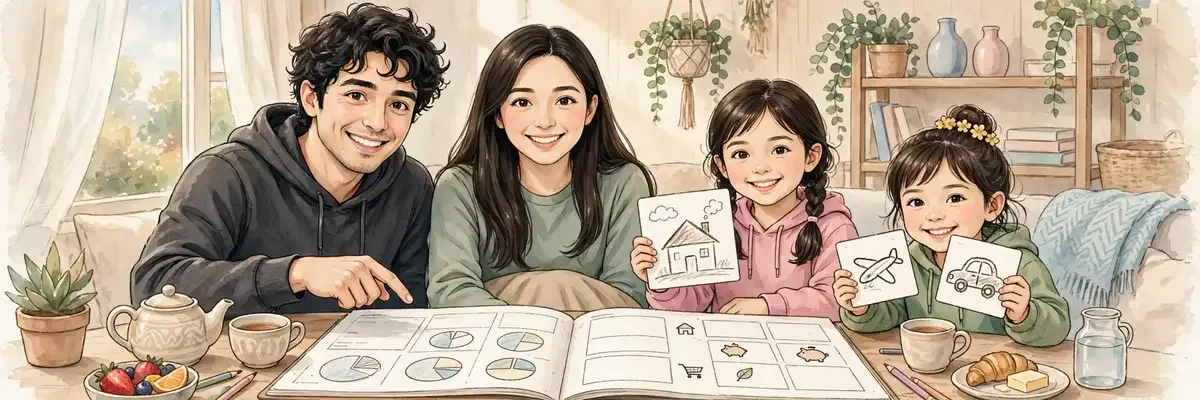
節約しているつもりでも、車検や税金の月になると家計が苦しくなる。そんな見落としを減らすため、支出を4つに分けて予算まで見える化する方法を整理します。
物語 ― 登場人物の会話で読む
毎月の家計簿は付けたのに、旅行と家電の買い替えが重なった月に一気に赤字になってしまいました。
うちも同じだよ。毎月は黒字のはずなのに、車検や税金の月になると計算が合わなくて焦るんだ。
結論から言うと、毎月の把握だけでは足りないんだよ。理由は年に数回の支出が漏れるからで、店でも年間の支払いまで並べて初めて余裕が見えたんだ。
不定期の支出を月割りにして予算へ入れておけば、苦しい月が来る前に備えられますね。
入学や家族旅行のお金も先に書いておくの?未来の予定まで見える化すると安心だね。
分類して並べるだけでも、どこで漏れていたかが分かりそうですね。難しく考えすぎていました。
うちは過去1年の実績をシートに入れて、不定期支出を月割り予算にするよ。家族で一緒に見直すことにする。
結論は把握と予算の両輪で回すこと
結論として、家計管理は毎月の支出を把握する支出管理と、将来の支出を予測する予算計画の両輪で回すことが大切です。支出管理だけでは、今月は黒字でも年に数回の大きな支払いで崩れる家計に気づけません。反対に予算だけでは、実態とずれた計画になりやすくなります。全ての支出を洗い出すと、普通だと思っていた支払いが実は高かったと気づける場面もあります。具体例として、把握で現実を知り、計画で先の支払いに備える流れがそろうと、大きな出費にも慌てにくくなり、使いすぎへの漠然とした不安も減ります。家計の見える化は、この両輪を回す作業だと言えます。
支出を四つに分けると漏れが見える
支出は、家賃や通信費などの毎月の固定費、食費や日用品などの毎月の変動費、税金や車検などの不定期の固定費、家具購入や旅行などの不定期の変動費という四つに分けると整理しやすくなります。特に不定期の二つは、毎月の家計簿では見落としやすく、金額も大きくなりがちです。具体例として、車検は2年に1回でも、月割りに直せば毎月の備えとして予算へ組み込めます。分類の目的は細かく管理すること自体ではなく、どの支出がいつ来るかを見える形にすることです。この表に当てはめていく方法なら、家計管理に慣れていない人でも漏れを減らしやすくなります。
四つのシートで過去と未来をつなぐ
実践では、実績管理、予算計画、年間予算、ライフプランという四つのシートを使い分けます。実績管理では過去1年分の家計を入力し、分からない期間は分かる範囲から始めてよいとされます。予算計画では、実績を基にこれから発生しそうな不定期支出を金額や期間の面で修正します。年間予算では、手取りの8割以内に支出が収まり、残り2割を貯蓄や投資へ回せるかを確認します。具体例として、家族旅行の金額を昨年の実績から今年の予定へ直すように、過去の数字を未来の計画へつなげる作業が中心になります。一度作って終わりではなく、実績と照らして調整し続ける点が要点です。
8割以内を目安に優先順位を決める
支出を手取りの8割以内に抑える目安は、全ての支出を削るための合言葉ではありません。収まらない月に何を優先し、何を先送りするかを家族で決めるための物差しです。具体例として、固定費が重いなら通信費や保険などの契約を見直し、ライフイベントが重なる年なら旅行の規模を調整するといった判断につながります。また、多少の超過が起きる月があること自体を前提にしておくと、計画が崩れたと感じて家計管理をやめてしまう事態を避けやすくなります。毎月の振り返りで実績と予算を比べ、小さく直し続けることが、目標への道筋を強くします。数字は責めるためではなく、家族で優先順位を話す材料として使いたいものです。
自動で把握する仕組みと買う前の質問を重ねる
関連する視点として、銀行口座やカードを絞り、家計アプリと連携させてお金の流れを自動で見える形に整える準備が示されています。この仕組みをシート管理に重ねると、手作業の入力漏れが減り、四つの分類も続けやすくなります。さらに、買う前に時間との交換や代わりの手段、将来の価値を問い直す習慣を合わせると、満足度の低い支出だけを削りやすくなるとされます。具体例として、家電の買い替えのような不定期な支出も、自動把握で実績を拾い、買う前の質問で本当に今必要かを確認する流れが作れます。仕組みと習慣の両方で、家計管理の継続力を高めたいところです。
数字 ― 数字で見る
要点 ― 押さえるポイント
- 家計管理とは毎月の支出を漏れなく把握する支出管理と、将来の支出を予測して予算を立てる予算計画の両輪である。
- 支出は毎月の固定費、毎月の変動費、不定期の固定費、不定期の変動費という4つに分類すると整理しやすくなる。
- 支出を手取りの8割以内に抑え残り2割を貯蓄や投資へ回す形を、実績と予算とライフプランのシートで確認する。
実践 ― 今日からできること
- 過去1年の支出を固定費、変動費、不定期の固定費、不定期の変動費の4つに分けて書き出す
- 車検や税金など不定期支出の年間合計を12で割り、月割り予算として別に分けておく
- 家族の入学や買い替えなどの予定と費用を時系列に並べ、次回の見直し日を決める
まとめ ― この調査のまとめ
資産形成の土台である貯める力を強化する家計管理の方法を解説する。支出を固定費・変動費・不定期支出の観点で4種類に分類して洗い出し、手取りの8割以内に収めて残り2割を貯蓄や投資へ回す。過去1年の実績を入力するシート、将来の不定期支出を見積もる予算計画、年ごとの収支バランス、家族のライフイベントと費用を並べるライフプランまでを一つのシートで管理し、定期的な見直しで目標資産への道筋を固めていく。