投資を始める前に生活防衛資金を確保する理由と目安の金額
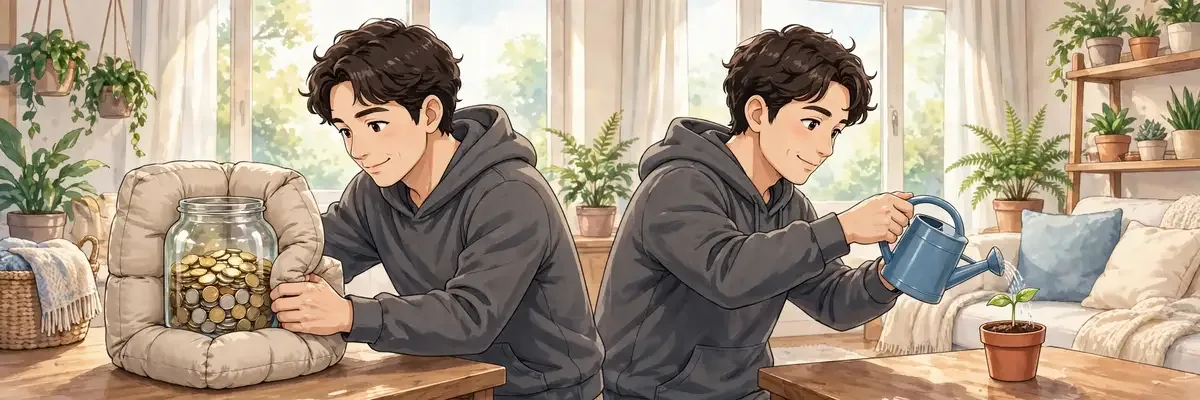
貯金が増えてきたら、余った分を全部投資に回したくなっていませんか。順番を間違えると、下落の場面で生活費まで揺らぎます。
物語 ― 登場人物の会話で読む
貯金が増えてきたから、余った分を一気に投資へ回そうとしたんだ。増やすなら早い方がいいと思ってさ。
俺も気持ちは同じだよ。でも収入が止まったり急な出費があったりしたら、その投資を慌てて売ることにならないかな。
増やす前に、暮らしを守る分は別に分けておきたいな。その方が相場を見ても落ち着いていられそうだね。
結論は順番だよ。支出を整え、次に収入が途切れても暮らせる現金を置き、投資はその後に回すんだ。
理由は単純で、株や不動産は必要なときに望む価格ですぐ現金にできるとは限らないからだ。備えがあれば慌てて売らずに済む。
店でも、運転資金を残さず仕入れに回した月は眠れなかったよ。守りの現金があるからこそ、攻めの判断も冷静にできるんだ。
分かった。まず生活費の半年分を別口座に分けて貯める。投資はその後に残った分から小さく始めるよ。
結論:投資の前に暮らしを守る現金を置く
結論は、投資を始める前に、収入が途切れても生活を維持できる現金を先に確保することです。この備えは投資資金とは混ぜず、普通預金などすぐ引き出せる形で置きます。家計の見直しで余裕ができても、順番は支出を整える、守りの現金を貯める、余った分で始める、の三段階です。守りが薄いまま増やす側に全額を回すと、急な出費や相場の下落が重なったときに、生活と投資の両方が崩れます。増やす力の土台は、まず暮らしを守る現金にあると考えることが出発点になります。この順番は、相場の良し悪しに左右されない土台作りでもあります。
理由:備えが冷静な判断と軽い家計を守る
守りの現金が必要な理由は大きく三つあります。一つ目は急な出費や収入の減少に対応できることです。二つ目は、備えがあると万が一への不安から入る保険を見直しやすくなり、毎月の負担が軽くなることです。三つ目は、相場が下がっても生活費の心配がないため、慌てて売ったり積み立てを止めたりせずに済むことです。資産は売りたいときに望む価格で売れるとは限らず、特に不動産は現金化に時間がかかります。手元の現金は、増えないお金ではなく、冷静な判断を守るための道具です。備えは金額だけでなく、置き場所と分け方まで含めて整えるものです。
具体例:目安は働き方で変わる
目安は働き方で変わります。会社員は公的な保障が比較的厚いため生活費の半年分程度、自営業やフリーランスは保障が薄く収入の波も大きいため一年分程度が一つの基準です。大切なのは金額の正解を探すことではなく、まず一か月分の生活費を正確に把握し、何か月分を置くかを自分で決めることです。目標が決まれば、毎月の黒字から先に別口座へ移す仕組みにできます。家族構成や住宅ローンの有無で必要額は変わるため、家庭の状況に合わせて調整してください。家族で目安を共有しておくと、いざというときの判断もそろいます。
注意点:整った後も無理のない範囲から始める
注意点は、備えが整った後もいきなり大きな金額を投資しないことです。余剰資金がまとまってあっても、全額を一度に回せば、値下がりや為替の動き、投資先の信用問題といったリスクを一度に抱えます。夜も眠れないほど気になる金額は、その人にとって大きすぎるサインです。最初は、値動きを見ても生活や気持ちが揺らがない範囲から少しずつ始め、慣れてから広げる方が続きます。焦って順番を飛ばすより、守りを残したまま淡々と続ける姿勢が、結果として資産形成の近道になります。小さく始めて続ける経験自体が、次の判断への自信になります。
掛け合わせ:現金は役割で分類して管理する
関連する視点として、現金は見た目が同じでも役割で分類して管理する考え方があります。生活を守るお金、数年以内に使う予定のあるお金、投資に回すお金を混ぜず、目的別の口座で分けておくと、支出の予定と残高が一目で分かります。守りの現金を投資側と混ぜると、必要な時期に相場が下がっていた場合に支払い自体が難しくなります。逆に投資側の現金を分けておけば、下落の場面でも買い増しや配分の調整に冷静に使えます。分類して分けることが、備えと投資の両立を支える実務になります。分けて置くことで、使う予定のお金を投資に回す事故も防げます。
数字 ― 数字で見る
要点 ― 押さえるポイント
- 生活防衛資金は失業や病気などで収入が途切れたときに生活を維持するための現金で、投資資金とは分ける
- 目安は会社員で生活費の半年分、自営業やフリーランスでは公的保障が薄いため一年分程度とされる
- 防衛資金があると不要な保険を減らしやすく、相場の下落時にも慌てて資産を売らずに済みやすくなる
実践 ― 今日からできること
- 一か月分の生活費を計算して守りの現金の目標額を決める
- 守りの現金専用の口座を分けて毎月先取りで移していく
- 保障内容を確認して重なっている保険がないか一度見直す
まとめ ― この調査のまとめ
支出の見直しで家計に余裕ができても、すぐに全額を投資へ回すのではなく、まず生活を守る現金を確保する順序が示されている。株式や不動産は必要なときに希望の価格ですぐ現金化できるとは限らないため、手元の預金が急な出費や収入減少への備えになる。目安は働き方や公的保障の違いで変わり、会社員は半年分、自営業者は一年分が一つの基準とされる。防衛資金が整った後も、価格変動や為替、信用などのリスクがあることを踏まえ、余剰資金の中でも無理のない範囲から少しずつ始める姿勢が述べられている。