がん保険や医療保険は必要か公的保障と貯蓄で考える保険の役割
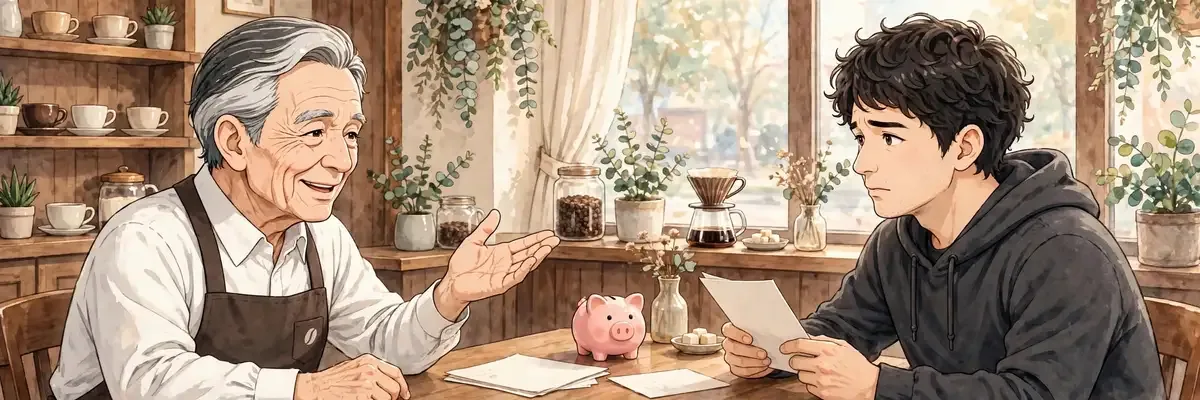
がんや病気が心配で保険を増やそうとしていませんか。まず公的保障と貯蓄で賄える範囲を知ることが先です。
物語 ― 登場人物の会話で読む
がんになれば貯蓄が大きく減りますよ。守るためにも保険に入っておくべきです
確かに治療費も休職中の生活費も心配だ。入れば貯蓄を守れるなら安心なのかな
がんの話を聞くと怖くなって、保険に入らなきゃって焦っちゃうのよね…。
待ってください。保険料を毎月払えばその分貯蓄は減ります。守るために減らすのは矛盾します
守るために貯蓄が減ってたら本末転倒だね。言われてみれば確かに変な話。
食事代や交通費は病気でなくてもかかる費用です。まず公的な手当で賄える範囲を確認しましょう
終身の医療保険は、年を取れば多くの人が使う前提だから、手数料が高くなりやすいんだね。
保険は確率が低くても起きれば生活が破綻する事態に絞るものです。それ以外は貯蓄で備えます
必要な保険を最小限に絞って、浮いた分を生活防衛資金に回す形に整理し直そう
結論:保険は破綻を防ぐために絞る
結論として、保険は起きる確率は低いが起きれば自分では払いきれず生活が破綻する事態に備える仕組みであり、必要なものは最小限に絞るのが基本である。大きな賠償責任や住宅の火災、家計の担い手が若くして亡くなる場合などが該当する。逆に起きる可能性が高く金額も想定できる出費は、みんなで出し合う保険では手数料がかさみ割に合いにくい。まず公的保障で賄える範囲を知り、不足する大きなリスクだけを民間保険で補う。家族の人数や働き方によって不足する場面は変わるため、一般論ではなく自分の家計に当てはめて考えることが重要である。
理由:貯蓄を守るために保険に入る矛盾
病気のときの雑費や休職中の収入減への備えは確かに必要だが、それは生活防衛資金としての貯蓄が担う役割である。貯蓄を守るために保険に入るという説明は、毎月の保険料で貯蓄が少しずつ減っていく点を見落としている。公的保険には病気やケガで働けないときの手当や失業時の給付などの仕組みがあり、まずそれらと貯蓄でどこまで対応できるかを具体的な金額で計算することが先になる。不足額が見えれば判断はぶれにくい。公的な手当や給付の条件は制度ごとに異なるため、会社の制度も含めて事前に確認しておくと、いざというときの判断が速くなる。
具体例:終身医療や貯蓄型が割に合いにくい訳
終身の医療保険は、年を重ねれば多くの人が医療を受ける前提の商品であり、給付を受ける人が多い分だけ手数料を含めた保険料は高くなりやすい。外貨建ての貯蓄型保険も保障と運用がセットで仕組みが複雑になり、途中で解約すると不利になる条件が付きやすい。保険と貯蓄と投資は分けて考え、それぞれを単体で比べる方が費用の妥当性を判断しやすくなる。損得だけで入るものではない点も押さえておきたい。出産前だけといった期間限定の入り方も、損得で判断するものではないという視点から見直すと、営業トークに流されにくくなる。
残すべき保険を最小限に絞る考え方
必要な保険として挙げられるのは、掛け捨ての生命保険、自動車の対人対物の賠償保障、火災保険など、起きたときの影響が大きなものに限られる。逆に言えば、それ以外は公的保障と貯蓄で備える設計が可能だという整理である。家族構成や住宅の有無、車を持つかどうかで必要な保障は変わるため、今入っている保険を一覧にし、目的が重なるものや貯蓄目的のものを一つずつ点検することから始めたい。一覧にする際は保険料の合計額も必ず書き出し、毎月いくらを保障のために払っているのかを可視化するところまで行いたい。
関連知識:自己負担の上限を知ると判断が変わる
関連記事では、病気やけがの備えは公的保険の自己負担に上限がある仕組みを知ることで民間保険を絞れると整理されている。また確率と損失の大きさで判断し、必要な民間保険は三つだけとする考え方も示されている。本記事の結論と重なる視点であり、営業の場で不安をあおられても、まず上限額と不足額を数字で確かめる姿勢が防御になる。不安の大きさではなく、実際に足りない金額の大きさで決めることが大切である。不安が大きい人ほど数字で確かめる効果は大きく、漠然とした心配を具体的な不足額の話に置き換えることが見直しの出発点になる。
数字 ― 数字で見る
要点 ― 押さえるポイント
- 保険は起きる確率は低いが起きると生活が破綻する事態に備えるもので、貯蓄を守るためのものではない
- 病気や休職への備えは公的な手当や年金などの制度と、生活防衛資金としての貯蓄で賄える部分が大きい
- 必要な保険は掛け捨ての生命保険と自動車の対人対物保障と火災保険など最小限に絞る考え方が示される
実践 ― 今日からできること
- 加入中の保険を一覧にして目的と重なりを書き出す
- 公的な手当で賄える金額を先に数字で確認する
- 貯蓄目的の保険は保障と分けて内容を見直す
まとめ ― この調査のまとめ
がん保険や医療保険が必要だという意見に対し、保険の本来の目的から見直す内容が扱われる。食事代や交通費は病気でなくてもかかる費用であり、休職時の収入減への備えも、公的な手当や雇用に関する制度と貯蓄で対応できる部分が大きいとされる。毎月保険料を払い続ければ貯蓄はその分減っていくため、貯蓄を守るために保険に入るという考え方は成り立たないと指摘される。終身の医療保険や外貨建ての貯蓄型保険は手数料が高くなりやすいとし、保険は生活が破綻する大きなリスクに絞り、それ以外は貯蓄で備える整理が示される。