大きなリスクを避けて経済的自由へ近づく家計の整え方
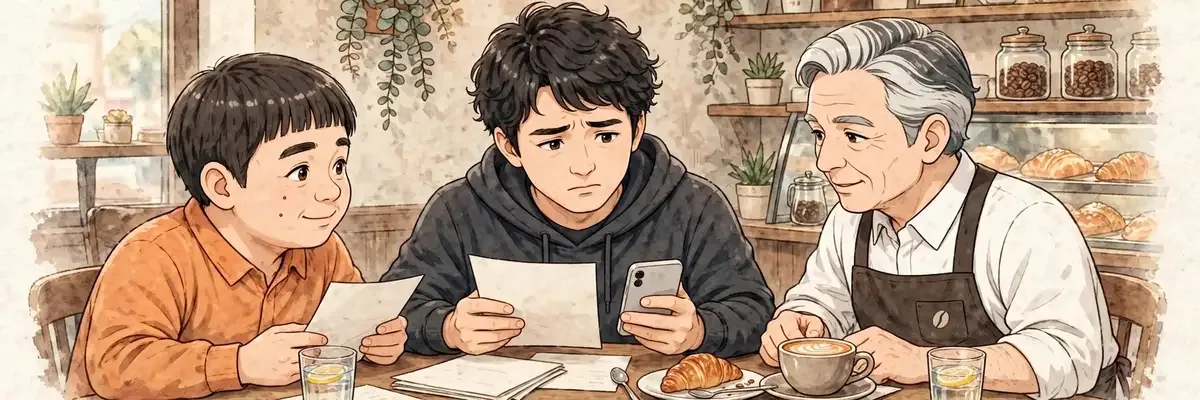
会社員を続けながら、大きなリスクなしで自由に近づけるのか。固定費を下げ余りを資産に変える現実的な道筋を考えます。
物語 ― 登場人物の会話で読む
豪華な旅行は夢のまた夢。給料だけでは投資に回せるお金も限られて、自由は遠く感じるよ。
俺も若い頃は手取りも少なくて、貯める余裕なんてなかった。稼げば解決すると思ってたけど。
リスクを取らないなら道は一つだ。固定費を下げ、余りをコツコツ資産に変えていくことだよ。
給与は安定してるけど伸びにくい。配当だけを目指すと時間がかかるのは分かってきた。
でも節約だけの生活はつまらない。若い頃の楽しみまで削るのは違う気がするんだよな。
節約は目的ではないよ。今も楽しみながら種をまく。そのバランスこそ長く続く秘訣だ。
生活費が下がれば、自由に必要な資産も下がる。両方から近づけるんだね。
結論:固定費を下げ余りを資産に変える
結論から言うと、会社員を続けながら大きなリスクを避けて経済的自由へ近づく道は、固定費を下げ、収入を少しでも増やし、余った分で資産を積み上げる流れを作ることです。給与は安定している反面、大きく伸びにくい性質があります。その給与だけを原資に資産所得を作ろうとすると、元手が育つまでに長い時間が必要になります。だからこそ支出の側から原資を生み出す発想が現実的であり、一度整えれば毎月続く仕組みを優先することが大切です。順番を守って一つずつ整えることが、途中で息切れしないための現実的な進め方になります。
理由:生活費が下がると必要な資産も下がる
経済的自由に必要な資産の大きさは、今の生活費の水準に左右されます。生活費が高いままでは目指す金額も大きくなり、到達までの時間は長くなります。逆に満足度を大きく下げずに生活費を整えられれば、必要な資産は小さくなり、同じ積み立てでも近づく速度が変わります。関連する貯める力の考え方でも、貯蓄額だけでなく貯蓄率と生活の満足度を合わせて測ることが示されています。金額、割合、満足度の三つで家計を見ると、無理のない改善点が見えやすくなります。満足度を保ちながら下げられる支出を探す作業が、長く続く家計づくりの中心になります。
具体例:通信費の見直しは年間で効く
具体例として通信費の見直しがあります。字幕では、大手の契約から格安な通信へ変えるだけで月五千円前後安くなる場合があり、年間では六万円の差になると説明されています。月五千円は小さく見えても、税金を考えると同額を使うにはそれ以上を稼ぐ必要があるため、固定費を下げる効果は額面以上に大きいと整理できます。同じ使い方ができる支出を安く置き換える見直しは、生活の満足度を下げにくい点でも優先しやすい方法です。浮いた分は自動で積み立てに回す設定までつなげましょう。見直しの効果を年間金額に直して見る習慣が、次の固定費見直しへの意欲にもつながります。
大きな固定費から順に見直す
保険、通信費、住居費、車といった大きな固定費は、一度見直せば効果が毎月続きます。日々の細かな節約を積み重ねるより、金額の大きい項目を一つ整える方が家計への影響は大きくなります。保険は必要な保障だけに絞る、住居費は貯蓄が増える水準かどうかで考える、車は持ち方自体を問い直す、といった具合です。特に住居費は固定費の中で最も大きい項目の一つであり、引っ越しなどの機会に数万円下げられれば、その効果は長く続きます。順番は大きいものからが原則です。見直した結果は家計簿に残し、効果が続いているかを半年ごとに見返すと仕組みが崩れにくくなります。
よくある勘違い:節約自体が目的になる
よくある勘違いは、支出を下げること自体を目的にしてしまうことです。本来の目的は豊かに、自由に生きることであり、我慢だけの生活は長続きしません。数字の損得と感情は一度分けて考え、数字では無駄と分かっても残したい支出は残す判断もあってよいとされます。何かを買うことは、その金額分の時間を差し出すことでもあります。今の楽しみに使う分と将来への種まきの分の配分を自分で決め、資産所得が生活費の一部を賄う段階を一つずつ増やしていくイメージを持つことが大切です。配分を紙に書いて家族と共有しておくと、支出の判断で迷ったときの物差しとして使えます。
数字 ― 数字で見る
要点 ― 押さえるポイント
- 給与だけで資産所得を目指す道は時間がかかりやすく、支出を下げ資産を積み上げることに集中する現実性が語られる
- 保険や通信費、住居費や車など大きな固定費を一度見直すことが、細かな節約より効果が大きいと説明される
- 節約自体が目的ではなく、今の暮らしも楽しみながら将来への種まきを続けるバランスが大切だとされる
実践 ― 今日からできること
- 保険と通信費など大きな固定費を一つ見直してみる
- 浮いた金額を自動で積み立てに回す設定に変更する
- 今月残したい楽しみの支出を先に決めておくこと
まとめ ― この調査のまとめ
会社員を続けながら大きなリスクを取らずに経済的自由へ近づくには、固定費を下げ、収入を少しでも増やし、余った分で資産を積み上げる流れが基本だと整理される。給与は安定しているが伸びにくく、事業や不動産には相応のリスクがあるため、給与から資産所得だけを目指す場合は長い時間が必要になる。保険の絞り込み、格安な通信への変更、住居費や車の持ち方の見直しなど、一度整えれば続く仕組みが重視される。同時に、我慢だけの生活にならないよう今の楽しみとの両立も説かれる。